
¿Quieres comprar una vivienda, pero no tienes dinero suficiente para pagar la entrada? El Gobierno ha aprobado una nueva medida que puede facilitar el acceso a la primera vivienda: préstamos públicos de hasta 50.000 euros, al 0 % de interés y sin comisiones.
Esta iniciativa, denominada «TU CASA», pretende ayudar a quienes tienen ingresos para pagar una hipoteca, pero no disponen de los ahorros necesarios para afrontar la entrada.
La medida está recogida en el Real Decreto-ley 29/2026, de 6 de octubre, y fue convalidada en noviembre de 2026.
⚠️ IMPORTANTE: No son 50.000 euros regalados. Se trata de un préstamo que habrá que devolver. Además, todavía está pendiente la apertura del procedimiento de solicitudes.
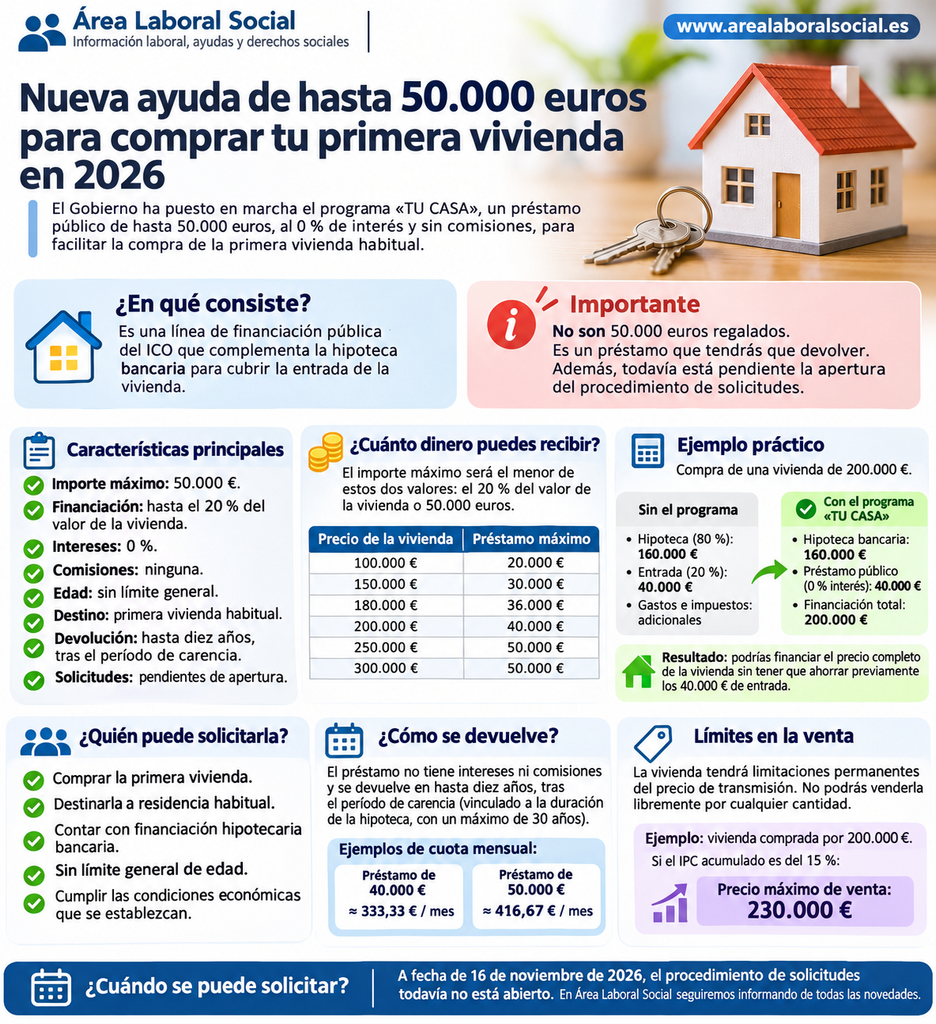
En Área Laboral Social te explicamos cómo funciona, quién puede beneficiarse, cuánto dinero podría recibir y qué condiciones debes conocer.
🏠 1. ¿En qué consiste la nueva ayuda de 50.000 euros para comprar vivienda?
El programa «TU CASA» contempla una línea de financiación pública gestionada por el Instituto de Crédito Oficial (ICO).
Su objetivo es complementar la hipoteca bancaria para facilitar la compra de la primera vivienda habitual.
Normalmente, los bancos financian alrededor del 80 % del precio de una vivienda. El comprador debe aportar el 20 % restante, además de los impuestos y gastos correspondientes.
Con esta nueva medida, ese 20 % podría financiarse mediante un préstamo público sin intereses, siempre que se cumplan los requisitos.
Características principales
- ✅ Importe máximo: 50.000 euros.
- ✅ Financiación: hasta el 20 % del valor de la vivienda.
- ✅ Intereses: 0 %.
- ✅ Comisiones: ninguna.
- ✅ Edad: sin límite general.
- ✅ Destino: primera vivienda habitual.
- ✅ Devolución: hasta diez años, tras el período de carencia previsto.
- ⚠️ Solicitudes: pendientes de apertura.
💶 2. ¿Cuánto dinero puedes recibir?
El importe máximo del préstamo será el menor de estos dos valores:
El 20 % del valor de la vivienda o 50.000 euros.
Ejemplos según el precio de compra
| Precio de la vivienda | Préstamo máximo teórico |
|---|---|
| 100.000 € | 20.000 € |
| 150.000 € | 30.000 € |
| 180.000 € | 36.000 € |
| 200.000 € | 40.000 € |
| 250.000 € | 50.000 € |
| 300.000 € | 50.000 € |
Estos importes son orientativos y están sujetos a los requisitos definitivos del programa.
🏡 3. Ejemplo práctico: comprar una vivienda de 200.000 euros
Imagina que una pareja quiere comprar su primera vivienda por 200.000 euros.
Sin el nuevo préstamo:
- Precio de compra: 200.000 €.
- Hipoteca bancaria del 80 %: 160.000 €.
- Entrada que deben aportar: 40.000 €.
- Impuestos y gastos: adicionales.
Con el programa «TU CASA»:
- 🏦 Hipoteca bancaria: 160.000 €.
- 🏠 Préstamo público sin intereses: 40.000 €.
- 💶 Financiación total teórica: 200.000 €.
De esta manera, la pareja podría financiar el precio completo de la vivienda sin tener que ahorrar previamente los 40.000 euros de entrada.
¡Pero atención! Seguiría necesitando dinero para los impuestos y gastos de compraventa. Además, tanto la hipoteca como el préstamo público tendrían que ser aprobados.
👨👩👧 4. ¿Quién puede solicitar esta ayuda?
La normativa establece una serie de condiciones generales.
Requisitos conocidos
1. Comprar la primera vivienda.
La medida está destinada a facilitar el acceso a la primera vivienda habitual hipotecada.
2. Destinarla a residencia habitual.
No se trata de una línea de financiación para comprar una segunda residencia o una vivienda exclusivamente como inversión.
3. Contar con financiación hipotecaria bancaria.
El préstamo público complementará la hipoteca privada.
4. No existe un límite general de edad.
Esta es una de las principales novedades.
A diferencia de otras ayudas dirigidas exclusivamente a jóvenes, el mecanismo no establece un límite general de 35 años.
Por tanto, también podrían acceder personas de 40, 45 o más años, siempre que cumplan los requisitos definitivos.
5. Cumplir las condiciones económicas que se establezcan.
Todavía deben concretarse aspectos como los límites de ingresos, los precios máximos de vivienda y otras condiciones específicas.
⏳ 5. ¿Cuándo hay que devolver los 50.000 euros?
Una de las características más destacadas del programa es que el préstamo público no tendrá intereses ni comisiones.
La normativa contempla un plazo de devolución de hasta diez años y un período de carencia vinculado a la duración de la hipoteca, con un máximo de treinta años.
Ejemplo de devolución
Imaginemos que una persona recibe un préstamo público de 40.000 euros y acuerda devolverlo en diez años.
40.000 € ÷ 120 meses = 333,33 euros al mes.
Si recibe el máximo de 50.000 euros:
50.000 € ÷ 120 meses = 416,67 euros al mes.
Estas cantidades son
Deja una respuesta